
Money Management Tips: क्या सिर्फ पैसे बचाना काफी है? समझें परचेजिंग पावर और महंगाई का पूरा खेल

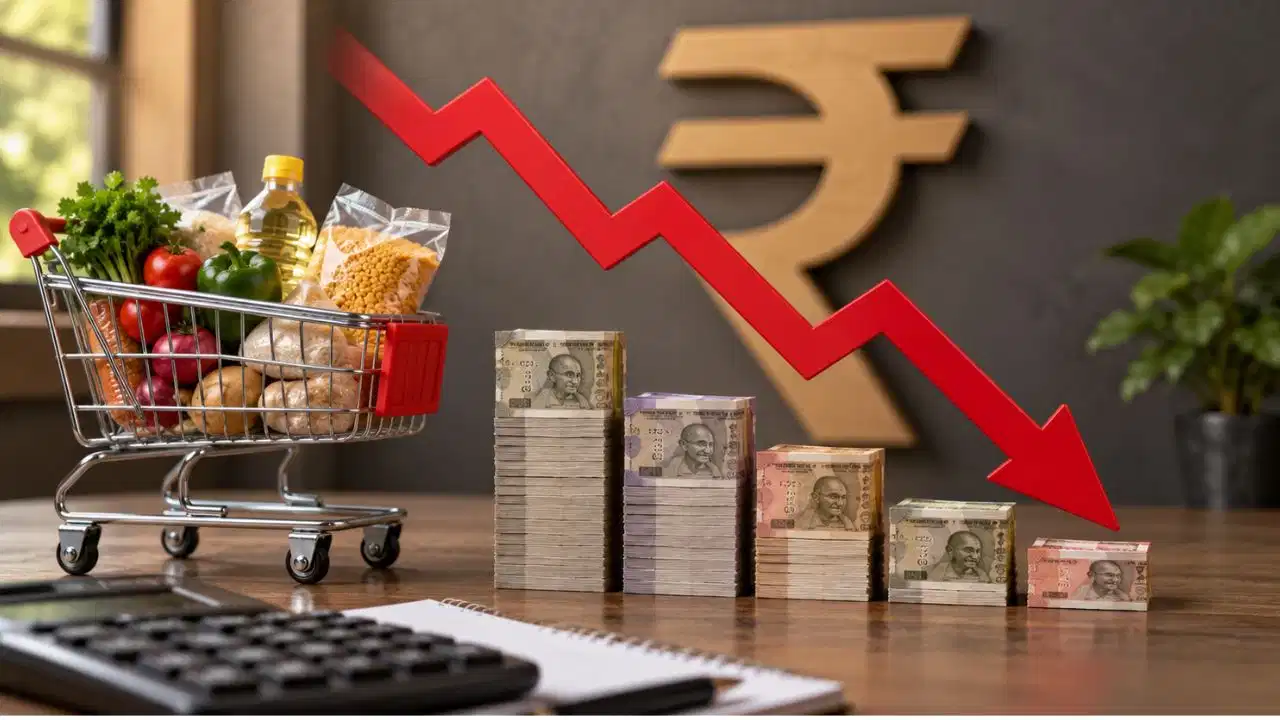
हम अक्सर अपने भविष्य के लिए पैसे बचाते हैं. हमें लगता है कि घर की तिजोरी या बैंक खाते में रखे पैसे बिल्कुल सुरक्षित हैं, लेकिन हम एक बड़ी सच्चाई को नजरअंदाज कर देते हैं—और वह है महंगाई. आज आप जिस चीज को 100 रुपये में खरीद रहे हैं, जरूरी नहीं कि 10 या 20 साल बाद भी उसकी कीमत उतनी ही रहे. समय के साथ पैसे की वैल्यू (खरीदने की ताकत) कम होती जाती है, जिसे वित्तीय भाषा में परचेजिंग पावर कहते हैं.
🧮 2. 1 लाख रुपये और 20 साल का उदाहरण: जानिए कैसे 6% की महंगाई दर से घट जाती है आपके पैसों की असली कीमत
मान लीजिए आज आपके पास 1 लाख रुपये हैं. अगर आप इसे कहीं निवेश नहीं करते हैं, तो 20 साल बाद भी ये 1 लाख ही रहेंगे. लेकिन अगर महंगाई दर औसतन 6% रहती है, तो 20 साल बाद इस 1 लाख रुपये की खरीदने की ताकत सिर्फ 31,000 रुपये के बराबर रह जाएगी. यानी आज जो सामान 1 लाख में मिलता है, उसे 20 साल बाद खरीदने के लिए आपको 3.21 लाख रुपये खर्च करने पड़ेंगे. इसी तरह, अगर आज आपके घर का खर्च 50,000 रुपये है, तो 20 साल बाद उसी लाइफस्टाइल के लिए करीब 1.60 लाख रुपये प्रति माह की जरूरत होगी.
🎯 3. रिटायरमेंट प्लानिंग करते समय इन बातों का रखें खास ध्यान, सिर्फ पैसा बचाना क्यों नहीं है समझदारी?
अगर आप अपने रिटायरमेंट की प्लानिंग कर रहे हैं, तो सिर्फ आज की जरूरतों के हिसाब से पैसा जोड़ना काफी नहीं है. महंगाई की दर में 1% या 2% का बदलाव भी लंबे समय में बड़ा असर डालता है—यदि महंगाई 8% हो जाए, तो 20 साल बाद 1 लाख रुपये की वैल्यू महज 21,500 रुपये रह जाएगी. इसलिए केवल पैसे बचाकर रखना समझदारी नहीं है; आपको ऐसे विकल्पों में निवेश करना चाहिए जिनका रिटर्न महंगाई दर को मात (Beat) दे सके.

Comments are closed, but trackbacks and pingbacks are open.